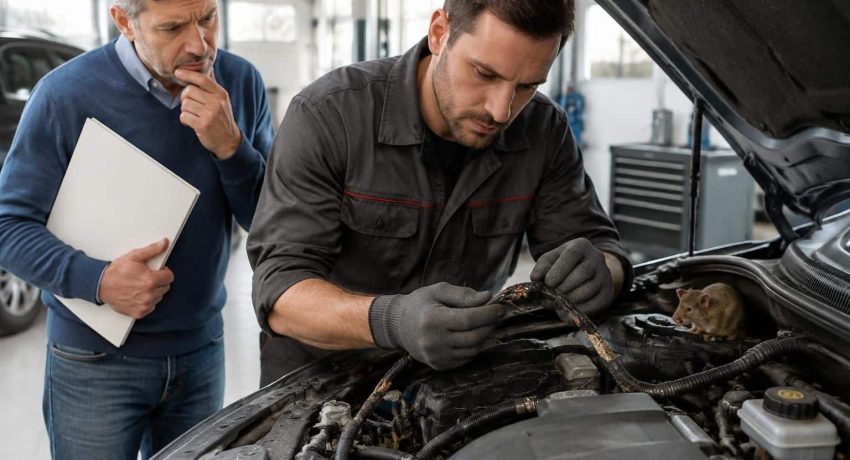
Une voiture stationnée quelques nuits près d’un jardin peut se retrouver immobilisée par un faisceau électrique sectionné, une durite percée ou un isolant déchiqueté : ces dégradations animales, parfois discrètes au premier regard, entraînent des réparations coûteuses lorsque plusieurs organes doivent être démontés pour atteindre la zone touchée. Face aux dommages causés par les rongeurs, l’indemnisation dépend moins du prix de la formule souscrite que de la définition des événements assurés, des pièces couvertes et des restrictions inscrites au contrat.
Une couverture étendue peut prévoir ces incidents, mais la mention « tous risques » ne suffit pas à garantir leur remboursement ; inversement, une option spécifique peut protéger un véhicule assuré avec une formule intermédiaire. Pour comprendre ce qui sera réellement payé, il faut distinguer les morsures elles-mêmes, leurs conséquences éventuelles, les frais de dépannage et les justificatifs attendus, comme le découvre ici Camille, automobiliste fictive dont la voiture refuse de démarrer après un week-end à la campagne.
Assurance auto : quelle garantie couvre les dégâts de rongeurs sous le capot ?
La garantie tous risques ne signifie pas que tous les événements sont assurés
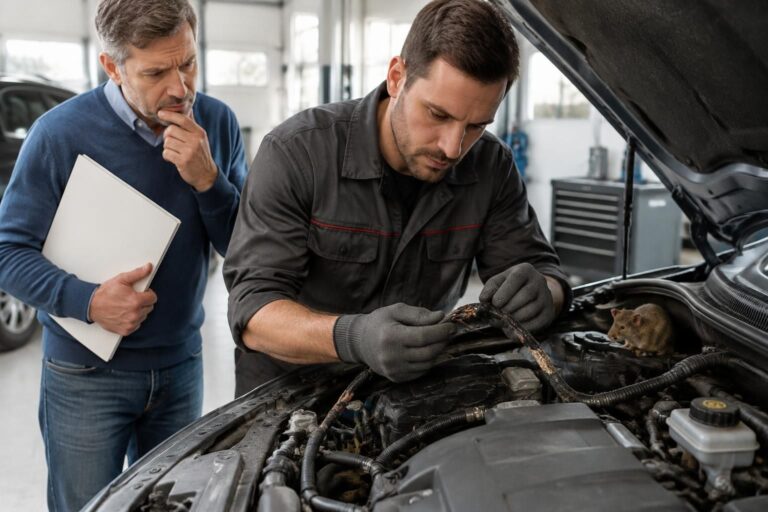
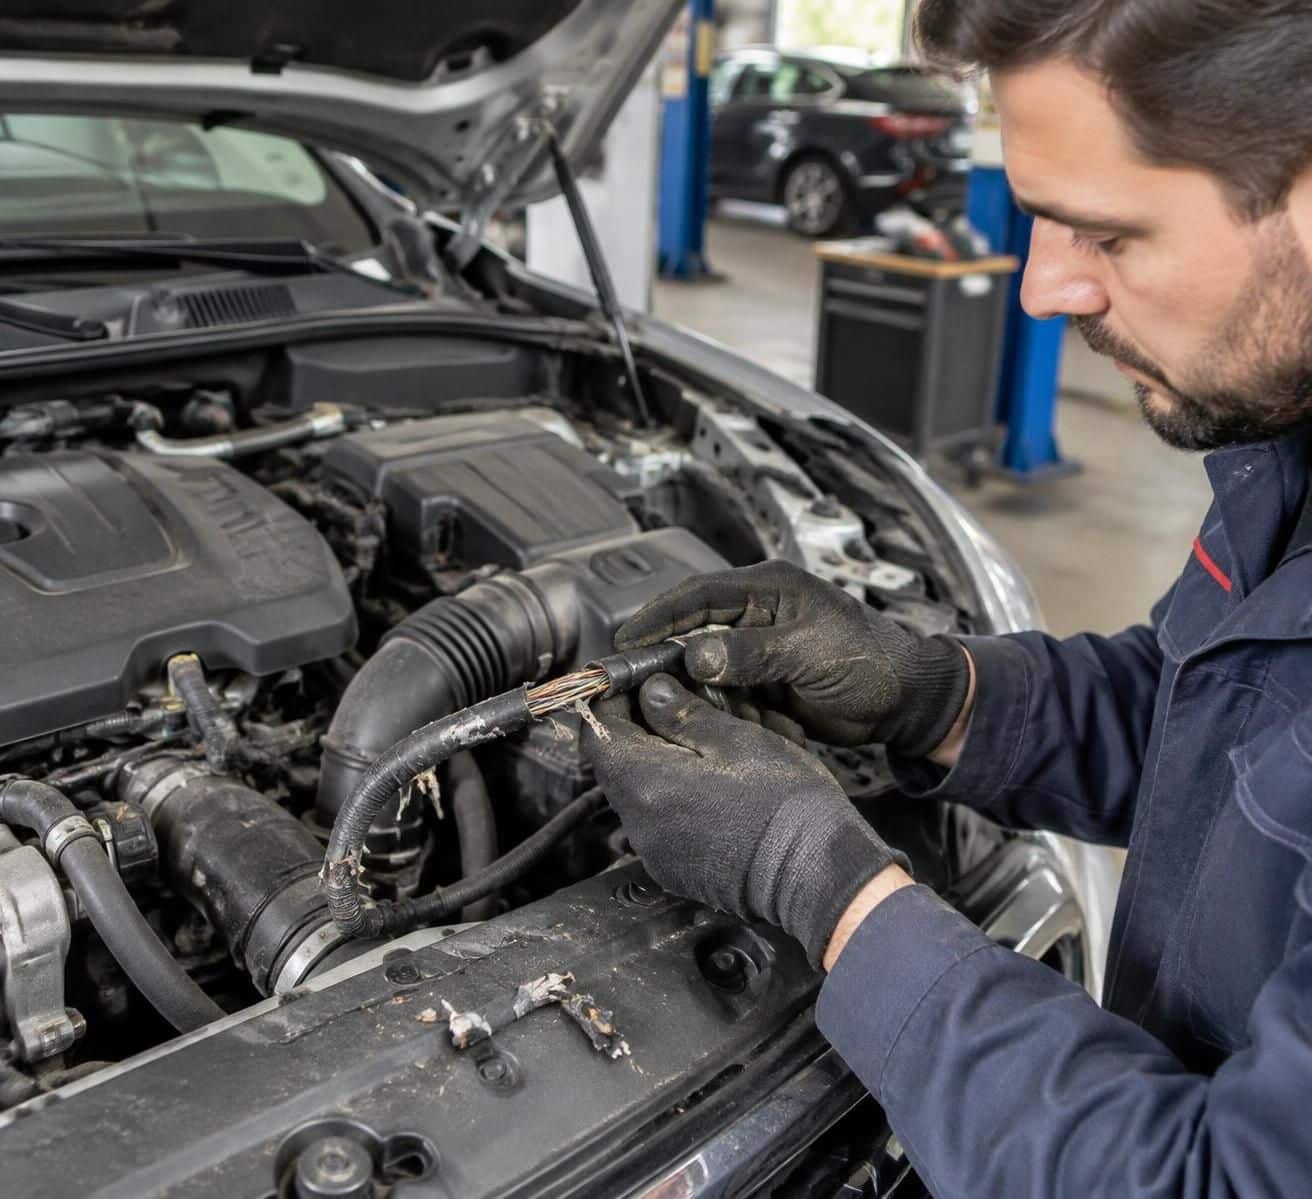
En ouvrant son capot, Camille découvre des fragments d’isolant et plusieurs fils dénudés. Son premier réflexe est de chercher la mention garantie tous risques sur son attestation, alors que la réponse se trouve surtout dans les conditions générales, les conditions particulières et les éventuels avenants de son assurance auto.
Cette appellation commerciale désigne habituellement un ensemble de protections étendues, mais elle ne constitue pas une promesse de remboursement universel. Une couverture des dommages accidentels peut comporter une restriction concernant les animaux, tandis qu’un autre produit prévoit expressément les morsures sur les câbles, conduites et matériaux isolants.
Il faut donc rechercher une clause consacrée aux animaux, aux morsures, aux nuisibles ou aux dégradations du compartiment moteur. Le fait générateur doit entrer dans le champ d’une protection souscrite : le seul constat d’une détérioration matérielle ne permet pas de déduire qu’elle sera prise en charge.
Garantie dommages au véhicule et option animaux : les clauses décisives
Une garantie dommages au véhicule peut intervenir si son périmètre comprend ce type d’événement et qu’aucune restriction applicable ne l’écarte. Certains assureurs proposent plutôt une extension dédiée, dont le nom varie : atteintes par des animaux, morsures de rongeurs ou dommages aux faisceaux électriques.
Le vocabulaire mérite une lecture attentive. Une fouine est un mustélidé, et non un rongeur ; une clause limitée à certaines espèces ne se lit donc pas nécessairement comme une protection générale contre toute intrusion animale.
Autre distinction importante : une garantie couvrant la collision avec un animal ne couvre pas automatiquement ses morsures pendant le stationnement. Dans le dossier de Camille, il n’y a aucun choc routier ; c’est bien l’atteinte aux équipements sous le capot qui doit correspondre à l’événement prévu.
| Protection souscrite | Prise en charge des morsures | Point à vérifier |
|---|---|---|
| Responsabilité civile seule | Non pour les dommages à sa propre voiture | Présence éventuelle d’une option complémentaire |
| Formule tous risques | Possible, mais non automatique | Définition des événements couverts et restrictions |
| Extension animaux ou rongeurs | Selon les espèces, pièces et conséquences prévues | Plafond, franchise et dommages indirects |
| Protection contre les pannes mécaniques | Souvent inadaptée à une cause extérieure | Liste des organes assurés et causes exclues |
Assurance au tiers : pourquoi les réparations personnelles restent généralement à charge
La responsabilité civile obligatoire sert à indemniser les tiers lorsque l’utilisation du véhicule engage la responsabilité de l’assuré. Elle n’a pas pour fonction de financer le remplacement de ses propres composants détériorés par un animal sauvage.
Camille pourrait donc disposer d’une assistance capable d’organiser un remorquage sans bénéficier du remboursement de la remise en état. Ces deux prestations obéissent à des règles distinctes : l’une répond à l’immobilisation, l’autre à une atteinte matérielle assurée.
Pour comparer deux propositions, une question précise est plus utile qu’une étiquette commerciale : « Les morsures sur le faisceau et les dommages qu’elles provoquent sont-ils couverts lorsque la voiture est stationnée ? » Une réponse écrite, rattachée aux clauses applicables, aide à éviter les malentendus au moment du sinistre.
La bonne protection est celle qui vise effectivement l’événement et ses conséquences, pas simplement celle dont le nom paraît le plus rassurant.
Garantie incendie et garantie vandalisme : quelles limites pour les dommages animaux ?
La garantie incendie peut couvrir un feu consécutif à des câbles rongés
Des câbles rongés peuvent provoquer un dysfonctionnement électrique et, dans certaines circonstances, un départ de feu. Si un incendie survient, la garantie incendie devient une piste d’indemnisation, sous réserve de la définition contractuelle du sinistre et des restrictions opposables.
Il faut toutefois distinguer la cause initiale de ses conséquences. Une police peut couvrir les dégâts produits par les flammes sans rembourser de la même manière l’élément à l’origine du problème ; une autre peut comporter une restriction visant certaines causes ou certains dommages électriques.
Imaginons que la voiture de Camille présente seulement un connecteur fondu après un court-circuit, sans combustion correspondant à la définition retenue. Cet incident ne relève pas nécessairement de la protection contre le feu : une garantie dédiée aux équipements électriques pourrait être plus pertinente, si elle a été souscrite.
À l’inverse, un embrasement documenté peut justifier l’ouverture d’un dossier au titre de cette couverture. La qualification technique des faits compte davantage que le mot employé spontanément lors de la déclaration.
La garantie vandalisme ne correspond normalement pas aux morsures d’un animal
La garantie vandalisme vise généralement des détériorations volontaires commises par une personne. Une fouine qui arrache un isolant ou un rat qui sectionne un fil ne commet pas un acte malveillant au sens habituel de cette protection.
Présenter l’incident comme une dégradation volontaire ne transforme donc pas un événement animalier en fait couvert. Cette confusion peut surtout retarder l’examen du dossier, puisque l’assureur demandera des éléments cohérents avec la cause déclarée.
La situation serait différente si une personne avait volontairement coupé des conducteurs sous le capot. Dans ce cas, les marques observées, le contexte et les éventuelles constatations utiles orienteraient l’analyse vers une intervention humaine, sans qu’un simple aspect de fil sectionné suffise à la démontrer.
Le professionnel doit ainsi décrire ce qu’il constate : traces de dents, arrachements irréguliers, matériaux de nidification ou coupes nettes. Ces observations permettent de distinguer plusieurs hypothèses sans attribuer artificiellement au sinistre une qualification avantageuse.
Dommages électriques et panne mécanique : ne pas confondre cause et symptôme
Un voyant moteur allumé constitue un symptôme, pas une explication. La défaillance peut provenir d’un capteur détérioré, d’un faisceau interrompu ou d’une pièce usée ; les protections mobilisables ne seront pas identiques selon le diagnostic.
Les contrats de panne mécanique couvrent habituellement certains organes contre des défaillances définies. Une agression extérieure peut rester exclue, même lorsque la pièce touchée figure dans une liste d’équipements assurés ; il faut lire ensemble la nature du composant et l’origine du dysfonctionnement.
Supposons que Camille ait souscrit une extension pour le moteur et la boîte de vitesses. Si l’immobilisation résulte uniquement d’un fil mordu à proximité de ces ensembles, cette option ne devient pas automatiquement applicable au motif que la voiture ne démarre plus.
Lorsqu’un atelier évoque plusieurs mécanismes possibles, mieux vaut obtenir son diagnostic avant de choisir une rubrique définitive dans un formulaire. Une déclaration factuelle peut indiquer les symptômes, les traces visibles et les investigations en cours, puis être complétée par le rapport technique.
La couverture pertinente se détermine en reliant une cause établie à un événement assuré, et non en assimilant toute panne à un incendie ou à du vandalisme.
Dégâts au compartiment moteur : quelles pièces et quels frais peuvent être remboursés ?
Faisceaux, durites et isolants : établir un diagnostic complet
Les dégâts au compartiment moteur ne se limitent pas toujours au fil visible près de la batterie. Des conduites, des connecteurs, des garnitures acoustiques ou des éléments difficiles d’accès peuvent également être touchés, ce qui rend indispensable une inspection méthodique.
Dans notre exemple, l’atelier repère d’abord une alimentation électrique interrompue, puis découvre une durite endommagée derrière un cache. Réparer uniquement la première anomalie laisserait subsister un problème distinct, susceptible de provoquer une nouvelle immobilisation après la restitution.
Le devis doit donc détailler les opérations nécessaires : recherche de panne, démontage, remplacement ou réparation techniquement admissible, remontage et contrôles. Une ligne globale intitulée « réparation moteur » renseigne mal sur la réalité des travaux et complique l’analyse de leur lien avec l’événement.
Sur un véhicule hybride ou électrique, certaines zones imposent des compétences et des procédures particulières. Il ne faut jamais manipuler soi-même un câble haute tension ni un élément dont la fonction reste inconnue.
Dommages directs et conséquences mécaniques : une différence financière majeure
Une extension peut rembourser les pièces directement mordues tout en limitant les conséquences provoquées ailleurs. Par exemple, une conduite percée peut entraîner une fuite, puis une surchauffe ; la remise en état du moteur dépend alors d’une clause différente ou d’un périmètre plus large.
Cette distinction explique pourquoi deux dossiers apparemment semblables aboutissent à des indemnités très différentes. Dans le premier, seul un petit faisceau doit être remplacé ; dans le second, l’usage du véhicule après la dégradation a aggravé une avarie initialement localisée.
Le professionnel doit établir autant que possible la chaîne causale entre l’atteinte animale et les travaux proposés. L’expertise peut aussi distinguer un défaut antérieur, une usure normale et une conséquence directement imputable au sinistre déclaré.
Lorsque des alertes sérieuses apparaissent, continuer à rouler expose à un risque matériel et parfois à un danger immédiat. L’existence éventuelle d’une assurance ne remplace pas les précautions nécessaires pour éviter l’aggravation d’une situation déjà identifiée.
Franchise, plafond et frais annexes : calculer le véritable reste à charge
Le montant du devis ne correspond pas forcément au remboursement final. Il faut tenir compte de la franchise, d’un éventuel plafond spécifique, des prestations non couvertes et, lorsqu’elle est contractuellement applicable, d’une déduction liée à la vétusté.
Exemple purement illustratif : pour 1 200 euros de réparations intégralement admissibles et une franchise de 250 euros, l’indemnité serait de 950 euros en l’absence d’autre limitation. Si la protection prévoit un plafond particulier, son articulation avec la franchise doit être vérifiée dans les clauses concernées.
Les dépenses périphériques méritent la même attention. Le dépannage, le transport jusqu’à l’atelier, les frais de gardiennage et la mise à disposition d’une voiture de remplacement peuvent relever de prestations différentes, avec leurs propres conditions de déclenchement.
- Diagnostic : demander si son coût reste dû en cas de refus de prise en charge.
- Remorquage : vérifier l’éventuelle franchise kilométrique et la destination autorisée.
- Mobilité : contrôler la durée du prêt et les critères d’immobilisation.
- Réparation : identifier les pièces admises et les conséquences effectivement garanties.
Camille a ainsi intérêt à faire chiffrer séparément les postes principaux avant d’autoriser les interventions non urgentes. Elle peut alors comparer la proposition de l’atelier avec l’accord de prise en charge, plutôt que de découvrir les écarts à réception de la facture.
Le bon indicateur n’est pas seulement le coût de la panne, mais la somme qui restera réellement à payer après application de toutes les clauses.
Déclarer un sinistre rongeurs à son assurance auto : preuves et démarches utiles
Sécuriser le véhicule et conserver les traces avant réparation
Lorsque Camille remarque une odeur inhabituelle et plusieurs témoins au tableau de bord, elle coupe le contact et évite de multiplier les essais. Si une fuite, des conducteurs dénudés ou un risque électrique sont suspectés, l’immobilisation suivie d’un appel à l’assistance constitue la démarche prudente.
Avant tout nettoyage, des photographies permettent de conserver l’état des lieux, à condition de les prendre sans manipulation dangereuse. Les vues générales situent les zones atteintes ; les gros plans montrent les morsures, les fragments d’isolant et les éventuels matériaux apportés par l’animal.
Il est également utile de noter la date de découverte, le dernier fonctionnement normal connu et les circonstances de stationnement. Ces informations ne prouvent pas tout à elles seules, mais elles établissent une chronologie cohérente et facilitent les échanges avec le gestionnaire.
Il ne faut pas retarder une mesure de sécurité indispensable pour préserver une trace. En revanche, lorsqu’aucune urgence ne l’impose, mieux vaut demander les consignes de l’assureur avant un démontage important ou le remplacement des éléments concernés.
Respecter le délai de déclaration et fournir un dossier exploitable
En France, pour ce type de sinistre, le délai fixé par la police ne peut généralement pas être inférieur à cinq jours ouvrés à compter de la connaissance du sinistre. Les modalités précises figurent dans les documents souscrits : espace client, téléphone, application ou déclaration écrite.
Il est préférable de signaler les faits rapidement sans attendre que toutes les pièces soient réunies. Le dossier peut ensuite être complété par le devis, les photographies et les conclusions de l’atelier, en conservant une preuve des échanges et de la date du signalement.
- Décrire les faits observés, sans affirmer une cause technique non confirmée.
- Transmettre un devis détaillé, distinguant diagnostic, pièces et main-d’œuvre.
- Demander les instructions écrites concernant l’expertise et le début des travaux.
- Faire conserver les composants déposés lorsque cela reste possible et utile.
- Archiver les justificatifs de transport, d’assistance et de dépenses autorisées.
Un dépôt de plainte n’est pas systématiquement pertinent pour une atteinte animale sans intervention humaine. Si un document particulier est réclamé, Camille peut demander à quoi il sert et sur quelle exigence repose cette demande.
Expertise et refus d’indemnisation : demander une motivation précise
L’expert peut examiner l’origine des détériorations, leur étendue et le coût des travaux nécessaires. Sa mission technique ne doit pas être confondue avec la décision de couverture, qui appartient à l’assureur au regard des stipulations applicables.
En cas de désaccord sur le chiffrage, un devis argumenté ou un examen contradictoire peut aider à clarifier la situation. Les modalités d’une contre-expertise et la prise en charge de ses honoraires dépendent des protections souscrites, notamment d’une éventuelle garantie dédiée.
Si le paiement est refusé, il faut demander la clause invoquée et une explication de son application aux faits constatés. Une absence de garantie et une exclusion sont deux fondements différents ; comprendre cette distinction permet de formuler une contestation ciblée plutôt qu’une réclamation générale.
Après une démarche auprès du service compétent puis du service réclamation, le recours au médiateur désigné peut être envisagé selon les conditions de recevabilité. Les coordonnées et la procédure figurent dans les documents contractuels et les informations transmises par l’organisme.
Un dossier utile relie trois éléments vérifiables : les traces constatées, le diagnostic professionnel et la clause sur laquelle repose la demande d’indemnisation.
Exclusions de garantie et prévention : mieux protéger sa voiture contre les rongeurs
Lire les conditions du contrat d’assurance avant de comparer les prix
Les conditions du contrat d’assurance doivent préciser ce qui est couvert, les limites d’intervention et les obligations de l’assuré. Une brochure commerciale donne une vue d’ensemble ; elle ne remplace pas les documents qui définissent précisément les engagements réciproques.
Les exclusions de garantie doivent notamment respecter les exigences légales applicables, dont leur caractère formel et limité. Cela ne signifie pas qu’une formule générale promettant une protection étendue neutralise toute restriction : chaque stipulation doit être examinée dans son contexte.
Avant de souscrire, Camille demande si les faisceaux, les conduites et les isolants sont tous concernés. Elle vérifie aussi si les conséquences mécaniques sont assurées, si un plafond particulier s’applique et si une franchise différente est prévue pour cette catégorie d’événement.
La répétition des incidents mérite également une question explicite. Si le stationnement habituel expose régulièrement la voiture, mieux vaut savoir comment seront traités plusieurs sinistres et quelles mesures de prévention sont éventuellement exigées, plutôt que de supposer une indemnisation sans limite.
Réduire l’attractivité du stationnement sans créer un autre risque
Un moteur récemment arrêté offre un abri chaud, tandis que certains matériaux peuvent être déplacés ou mordillés par des animaux. Un environnement comportant nourriture accessible, déchets ou refuges proches peut aussi favoriser leur présence, sans que leur comportement soit parfaitement prévisible.
Éloigner les aliments pour animaux, fermer les poubelles et limiter les abris immédiatement voisins constituent des mesures simples. Dans un garage privé, rechercher les accès et les faire obturer correctement aide à réduire les intrusions, en veillant à ne pas enfermer un animal dans le bâtiment.
Les répulsifs et dispositifs à ultrasons présentent une efficacité variable selon les produits, l’installation et le contexte. Ils ne doivent pas être considérés comme une protection absolue, et leur utilisation doit respecter les recommandations du fabricant ainsi que la compatibilité avec le véhicule.
Des protections mécaniques adaptées peuvent être envisagées avec un professionnel, sans gêner le refroidissement, les éléments mobiles ou la maintenance. Les bricolages à proximité des parties chaudes et les substances susceptibles d’altérer les composants créent parfois un problème plus grave que celui qu’ils prétendent résoudre.
Après une première attaque : surveiller les signes et adapter sa protection
Une fois les réparations terminées, un contrôle des zones accessibles aide à repérer de nouveaux fragments, des déjections ou des traces de morsure. Un nettoyage approprié, réalisé selon les précautions recommandées, peut aussi retirer des résidus et faciliter la détection d’une récidive.
Le retour de Camille à son domicile ne suffit donc pas à clore le sujet : elle modifie l’emplacement de stationnement et demande à l’atelier quels points surveiller. Cette vigilance reste compatible avec un usage normal du véhicule, sans démontage improvisé ni manipulation des équipements sensibles.
Au prochain renouvellement, elle compare le surcoût d’une extension avec son exposition réelle et sa capacité à supporter une facture imprévue. Une couverture pertinente pour une voiture récente stationnée près d’une dépendance rurale ne présente pas nécessairement le même intérêt pour un autre usage.
Si elle change d’assureur ou ajoute une option, la date d’effet doit être clairement identifiée : une protection nouvelle ne couvre pas un dommage déjà survenu. Un éventuel délai de carence doit également être vérifié avant de considérer le risque comme assuré.
Enfin, toute modification de situation demandée par le questionnaire ou les obligations déclaratives doit être signalée conformément aux règles applicables. Prévention concrète et lecture précise des clauses se complètent : l’une réduit le risque d’immobilisation, l’autre encadre son coût financier.
Une assurance tous risques couvre-t-elle automatiquement les câbles rongés ?
Non. La formule doit inclure l’atteinte animale concernée, directement ou par une extension, sans restriction applicable. Il faut vérifier les espèces visées, les composants assurés et le traitement des dommages consécutifs.
Une fouine est-elle couverte par une garantie rongeurs ?
Cela dépend de la rédaction. La fouine est un mustélidé, pas un rongeur. Une clause visant les morsures d’animaux peut l’inclure, tandis qu’une liste limitée impose de vérifier les espèces expressément couvertes.
Peut-on faire réparer immédiatement après la découverte des dégâts ?
Les mesures urgentes de sécurité ne doivent pas attendre. Pour les travaux non urgents, il est préférable de déclarer le sinistre, de conserver les preuves et de demander les consignes de l’assureur avant un démontage important ou un remplacement.
Le remorquage peut-il être pris en charge si les réparations sont exclues ?
Oui, selon les prestations d’assistance souscrites. Le dépannage et le remboursement des dommages relèvent de protections distinctes, avec leurs propres conditions, plafonds et éventuelles franchises kilométriques.
L’absence de dispositif anti-rongeurs suffit-elle à justifier un refus ?
Elle ne permet pas, à elle seule, de déduire un refus valable. Il faut examiner les obligations de prévention effectivement prévues, la sanction applicable et les circonstances du sinistre. Demandez une motivation écrite précisant les stipulations invoquées.