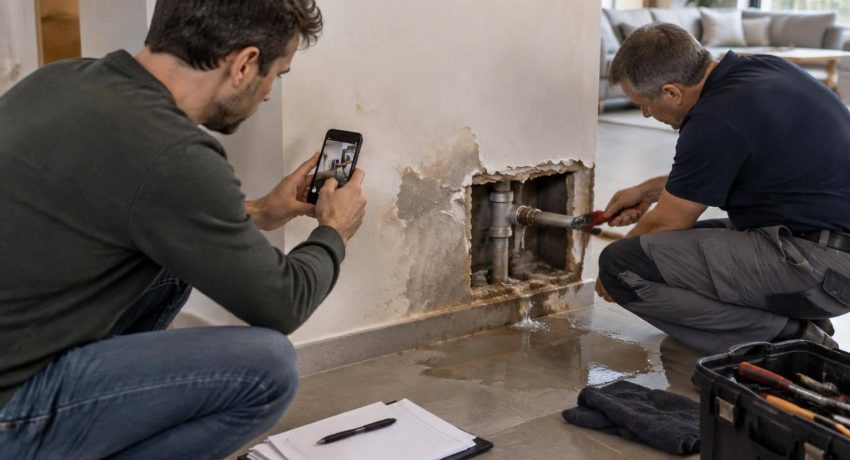
Une auréole apparaît derrière un meuble, le parquet se soulève et le compteur continue de tourner alors que tous les robinets sont fermés : une fuite sur tuyau encastré peut rester invisible longtemps avant de provoquer des dommages importants. Pour l’occupant, la difficulté est double : arrêter l’écoulement sans démolir inutilement, puis expliquer à son assurance habitation ce qui s’est passé alors que l’origine exacte reste parfois inconnue. La prise en charge dépend pourtant d’une distinction essentielle entre les conséquences de l’eau, la localisation de la fuite et la réparation du conduit défectueux.
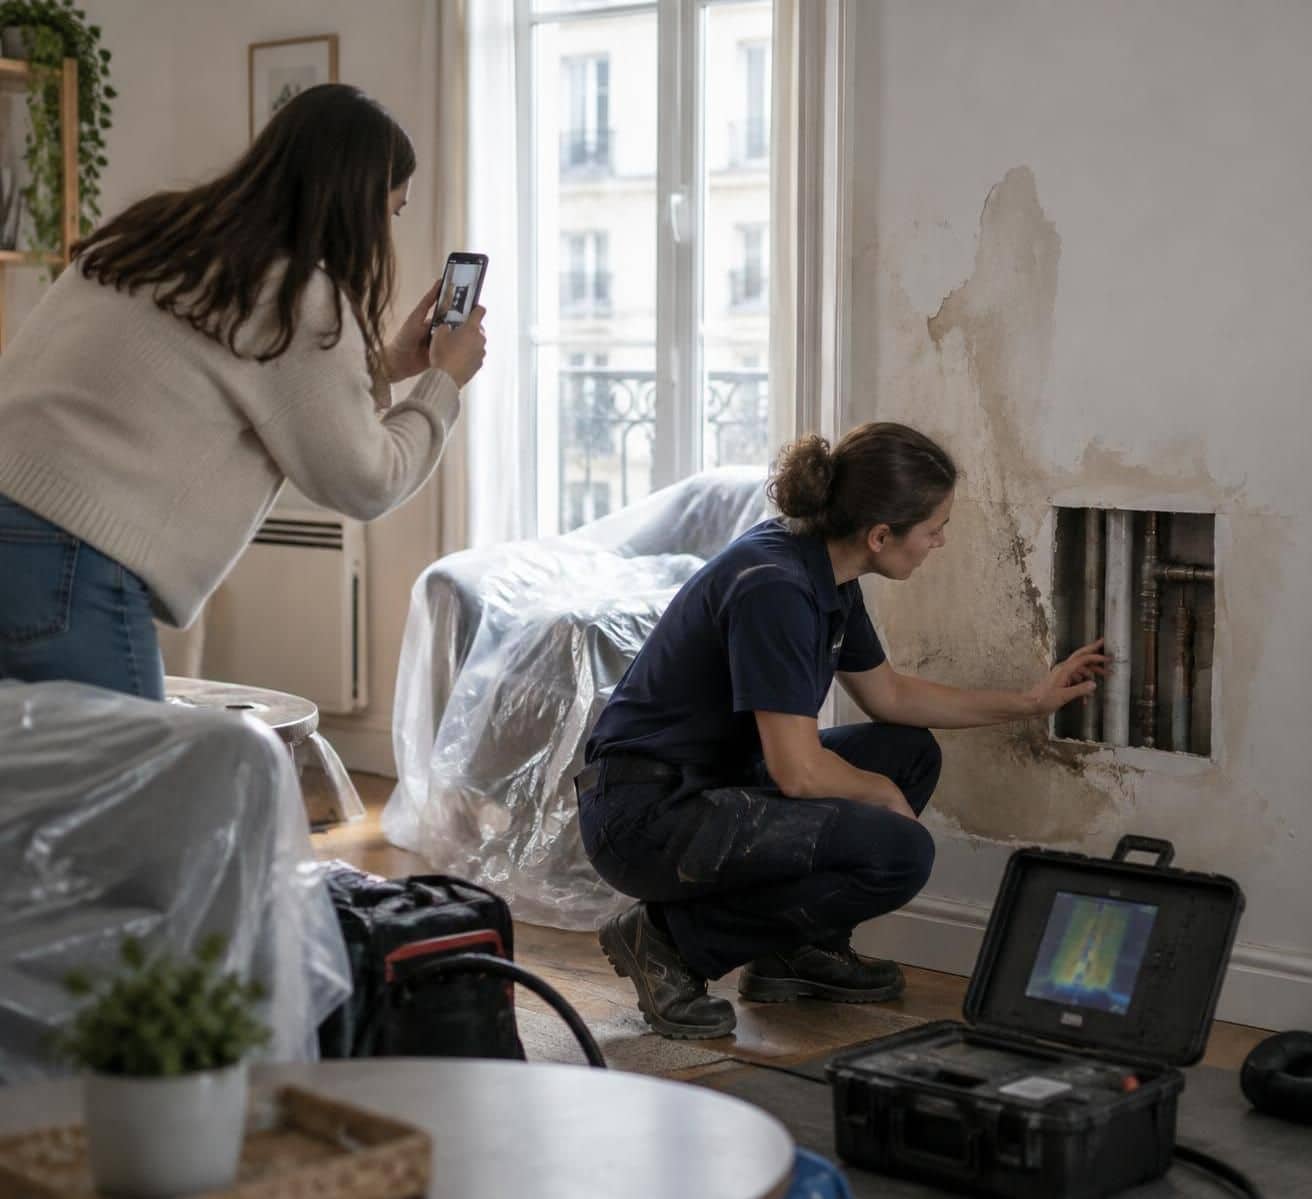
La déclaration doit donc commencer avant même que toutes les réponses techniques soient disponibles. Photos, circonstances de découverte, interventions urgentes et échanges avec le propriétaire ou le syndic constituent les premières pièces du dossier. Prenons le cas fictif de Camille, locataire d’un appartement dont une canalisation dissimulée dans une cloison alimente la salle de bains : son parcours permet de comprendre les bons réflexes, les garanties à vérifier et les précautions nécessaires pour obtenir une indemnisation adaptée, sans confondre responsabilité juridique et organisation pratique entre assureurs.
Fuite sur tuyau encastré : sécuriser le logement et identifier les premiers dommages
Reconnaître les signes d’une canalisation encastrée défectueuse
Une canalisation encastrée traverse un mur, une dalle ou une cloison sans être directement accessible. Lorsqu’elle fuit, l’eau peut cheminer dans les matériaux et ressortir plusieurs mètres plus loin : la tache visible ne désigne donc pas forcément l’emplacement du défaut.
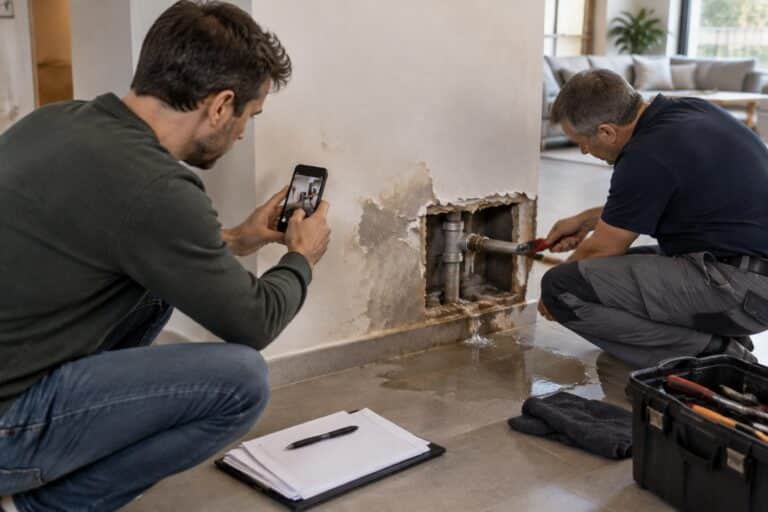
Chez Camille, une peinture boursouflée apparaît dans le couloir alors que le raccord défaillant se trouve derrière la douche. Le plombier ne peut pas conclure sur la seule localisation de l’auréole ; il doit également examiner le réseau, les équipements voisins et les éventuelles infiltrations provenant de l’étage supérieur.
Une odeur persistante, des joints qui foncent ou un compteur actif lorsque les appareils sont arrêtés constituent des indices utiles. Ils ne suffisent toutefois pas à distinguer une fuite d’alimentation, un défaut d’évacuation et un problème d’étanchéité : cette différence orientera les investigations comme les garanties mobilisables.
Prendre les mesures conservatoires sans attendre l’expertise
La priorité consiste à fermer l’arrivée d’eau concernée, ou la vanne générale si le circuit reste inconnu. Lorsque l’humidité atteint des prises ou des appareils électriques, évitez tout contact et faites sécuriser l’installation ; ne manipulez un tableau que si vous pouvez l’atteindre sans danger.
Déplacez ensuite les meubles et protégez les documents, textiles et équipements exposés. Épongez l’eau accessible, puis aérez lorsque les conditions le permettent : ces gestes limitent l’aggravation et ne doivent pas être reportés sous prétexte qu’un expert n’est pas encore passé.
- Photographiez les lieux avant intervention, avec des vues générales et des détails des surfaces atteintes.
- Notez la date de découverte, les pièces concernées et les éventuels relevés du compteur.
- Prévenez le propriétaire si vous êtes locataire, ainsi que le syndic lorsque le réseau collectif peut être impliqué.
- Contactez les voisins concernés pour vérifier si d’autres logements présentent des traces.
- Conservez les factures d’urgence et demandez un compte rendu précis au professionnel intervenant.
Camille fait ainsi fermer l’alimentation puis déplacer une bibliothèque avant que son fond ne soit totalement imbibé. Elle photographie les livres abîmés et le mur, sans attendre de savoir qui paiera : protéger les biens et conserver les preuves sont deux démarches complémentaires.
Distinguer l’urgence de la remise en état définitive
Une intervention nécessaire pour arrêter un écoulement actif ne se traite pas comme une rénovation esthétique. Le remplacement d’un raccord accessible peut être urgent, tandis que la réfection complète du carrelage ou la peinture doivent généralement attendre une évaluation et les instructions de l’assureur.
Si une ouverture devient indispensable, demandez au plombier de photographier l’état initial, le conduit découvert et la pièce défectueuse. Faites conserver cette dernière lorsque cela est possible, car elle peut aider à déterminer si la rupture vient d’une corrosion, d’un assemblage défaillant ou d’une intervention récente.
Il n’est pas nécessaire de stocker indéfiniment des matériaux présentant un risque sanitaire. Avant toute évacuation, documentez-les, relevez leurs caractéristiques et sollicitez les consignes du gestionnaire du dossier ; une preuve exploitable vaut mieux qu’une conservation dangereuse ou impossible.
L’objectif immédiat n’est pas de remettre le logement à neuf, mais de stopper l’aggravation tout en rendant les faits vérifiables. Ces premiers éléments permettront ensuite de déclarer l’événement sans attendre un diagnostic définitif.
Déclaration de sinistre : respecter le délai et transmettre les bonnes informations
Quel délai de déclaration pour un dégât des eaux ?
Le délai de déclaration figure dans votre contrat. Pour un sinistre ordinaire de ce type, le délai contractuel ne peut pas être inférieur à cinq jours ouvrés à compter du moment où vous en avez connaissance, conformément à l’article L. 113-2 du Code des assurances.
Il ne faut donc pas attendre la facture finale, le résultat d’un diagnostic ou l’accord du voisin. Camille peut signaler immédiatement des dommages attribués à une origine présumée dans une cloison, puis compléter son dossier lorsque le professionnel aura identifié le point de rupture.
Un dépassement n’entraîne pas automatiquement la perte de toute garantie. Pour opposer une déchéance liée au retard, l’assureur doit notamment pouvoir s’appuyer sur une clause contractuelle et démontrer que ce retard lui a causé un préjudice ; la force majeure doit également être prise en compte.
Cette protection ne justifie pas de différer volontairement le signalement. En pratique, une transmission rapide facilite les constatations, l’organisation d’une assistance et la discussion sur les travaux nécessaires, surtout lorsque l’eau continue à circuler dans les matériaux.
Déclarer des faits établis sans reconnaître une responsabilité incertaine
Utilisez les moyens acceptés par votre compagnie : espace client, application, téléphone ou courrier. Conservez une trace datée, un accusé d’enregistrement et le numéro attribué au dossier ; après un appel, une confirmation écrite évite les malentendus sur les informations communiquées.
La description doit distinguer ce que vous observez de ce que vous supposez. Écrivez par exemple « humidité constatée sur la cloison de la salle de bains, origine en cours d’identification » plutôt que « mon installation a provoqué tous les dommages », si aucune vérification technique ne le confirme.
- Indiquez vos coordonnées, l’adresse du logement et votre numéro de contrat.
- Précisez la date de découverte et les circonstances : absence, bruit d’écoulement, traces ou alerte d’un voisin.
- Décrivez les pièces, revêtements et objets touchés, même si l’inventaire reste provisoire.
- Présentez les mesures prises pour arrêter l’écoulement et protéger les biens.
- Joignez les premiers justificatifs et les coordonnées des autres personnes concernées.
Demandez également si un prestataire agréé doit intervenir et quelles dépenses nécessitent une validation préalable. La déclaration de sinistre et la demande de prise en charge d’une prestation sont deux actes distincts : signaler l’événement ne vaut pas accord sur tous les devis.
Utiliser le constat amiable sans en faire une condition bloquante
Le constat amiable facilite le partage des informations lorsqu’un voisin ou les parties communes sont concernés. Il permet de rapprocher les adresses, les assureurs, les observations et les dommages, mais il n’est pas obligatoire pour effectuer votre signalement.
Si le voisin refuse de signer ou reste absent, transmettez votre propre déclaration avec les éléments disponibles. Mentionnez simplement cette situation et évitez d’attribuer une faute que vous ne pouvez pas établir ; le gestionnaire pourra demander des renseignements complémentaires.
Dans le cas de Camille, le plafond du logement inférieur présente une auréole. Les deux occupants remplissent le document en indiquant une origine encore recherchée, puis chacun l’adresse à sa compagnie : aucun n’a besoin d’attendre que l’autre obtienne une réponse.
Une formulation exploitable serait : « Je déclare des dommages découverts le [date], affectant [pièces et biens]. L’origine présumée est une conduite dissimulée ; l’alimentation a été coupée et un diagnostic est prévu. » La précision des faits compte davantage qu’une explication technique prématurée.
Recherche de fuite et assurance habitation : séparer les dépenses pour comprendre la couverture
Pourquoi la localisation et la réparation du tuyau ne sont pas équivalentes
La garantie dégâts des eaux couvre généralement certaines conséquences matérielles d’un écoulement accidentel : peinture détériorée, parquet gonflé ou mobilier atteint. Elle ne rembourse pas nécessairement l’élément à l’origine du problème, même lorsque cet élément doit être remplacé pour empêcher un nouvel incident.
Il faut distinguer la recherche de fuite, l’accès au conduit, sa réparation et la remise en état des surfaces. Une même facture peut réunir ces opérations, mais leur traitement dépend de clauses différentes et, parfois, de plusieurs intervenants assurantiels.
Camille reçoit ainsi un devis comportant quatre lignes : détection, ouverture de cloison, remplacement du raccord et réfection du parement. Un montant global serait plus difficile à discuter, car l’accord sur la remise en état du mur ne signifie pas nécessairement que la pièce de plomberie sera remboursée.
Choisir une méthode de détection adaptée au bâtiment
Le professionnel peut utiliser une caméra thermique, une écoute acoustique, un gaz traceur ou des essais de pression. Le choix dépend du matériau, de la profondeur du réseau, de l’accès aux conduites et de la nature de l’écoulement ; aucune méthode n’est universellement suffisante.
Une approche non destructive peut limiter les démolitions, mais elle n’est pas réservée par principe aux contrats haut de gamme. À l’inverse, une investigation nécessitant une ouverture n’est pas automatiquement couverte : les conditions de remboursement doivent être vérifiées dans les garanties applicables.
Avant une intervention coûteuse, transmettez le devis et demandez une confirmation écrite sur le périmètre accepté. Précisez si le prix inclut seulement la localisation, ou également l’accès, les essais après intervention et le rebouchage provisoire ; ces détails évitent les suppléments mal compris.
| Poste de dépense | Prise en charge à vérifier | Justificatif utile |
|---|---|---|
| Localisation de l’écoulement | Garantie spécifique, plafonds et organisation entre assureurs | Devis et rapport de recherche |
| Ouverture du mur ou du sol | Nécessité technique et conditions relatives aux investigations | Photos et description de l’accès |
| Remplacement du conduit défectueux | Souvent distinct des conséquences assurées ; extension éventuelle | Facture détaillée de plomberie |
| Réfection des revêtements | Garantie mobilisable, vétusté, franchise et plafonds | Devis de remise en état |
| Assèchement et hébergement temporaire | Prestations prévues, durée et accord préalable éventuel | Relevés d’humidité et factures |
Lire les exclusions sans tirer de conclusion automatique
La condensation ou une humidité chronique relèvent souvent d’un problème distinct d’un accident de plomberie. Toutefois, une odeur ancienne ne prouve pas à elle seule un défaut d’entretien : une conduite cachée peut fuir lentement sans que l’occupant ait raisonnablement pu le constater.
De même, la vétusté peut expliquer la rupture sans entraîner automatiquement l’exclusion de toutes ses conséquences. Si une compagnie refuse sa garantie, demandez la clause précise invoquée et les éléments techniques qui justifient son application à votre situation.
Les obligations liées à l’inoccupation méritent aussi une lecture attentive : fermeture de l’eau, protection contre le gel ou durée d’absence peuvent varier. Pour un bien sans occupant, les points à examiner sont détaillés dans cet éclairage sur l’assurance d’un logement vide.
Le rapport du spécialiste doit décrire les constatations, les méthodes employées et les réserves éventuelles. Il constitue une pièce technique utile, mais aucun document privé ne s’impose automatiquement à tous les assureurs : la qualité de sa démonstration compte davantage qu’une promesse d’acceptation universelle.
Locataire, propriétaire, copropriété : quelle assurance intervient pour une canalisation encastrée ?
Attribuer la réparation selon l’origine réelle du défaut
Le fait qu’un tuyau soit dissimulé ne permet pas, à lui seul, de désigner un responsable. Il faut identifier le réseau concerné, son statut privatif ou commun, la cause de la rupture et les éventuels travaux antérieurs ; la position physique ne résout pas toute la question juridique.
Dans une location, le bailleur doit notamment prendre en charge les réparations qui ne relèvent pas des obligations locatives et celles rendues nécessaires par la vétusté. Le locataire reste tenu de l’entretien courant et peut répondre des dégradations causées par sa faute, mais il n’est pas automatiquement responsable d’un défaut inaccessible.
Supposons que le raccord de Camille se soit corrodé sans intervention de sa part : elle prévient le propriétaire pour organiser la remise en état du réseau. Si, au contraire, une perforation résulte de travaux réalisés par un artisan, la responsabilité de celui-ci et ses assurances peuvent devoir être examinées.
Déclarer à son propre assureur ne revient pas à reconnaître sa responsabilité. Cette démarche permet d’ouvrir le dossier et d’obtenir des instructions, tandis que les questions de charge définitive et de recours sont étudiées séparément.
Comprendre les seuils de la convention IRSI
La convention IRSI organise, entre assureurs adhérents, la gestion de certains sinistres survenus dans les immeubles. Son champ vise notamment des dommages matériels jusqu’à 5 000 euros hors taxes par local sinistré, sous réserve des conditions de la convention.
Elle distingue une première tranche jusqu’à 1 600 euros hors taxes et une seconde au-delà de ce montant, jusqu’à 5 000 euros hors taxes. Les modalités d’évaluation, d’indemnisation et de recours diffèrent entre ces tranches ; il n’existe pas de tranche IRSI générale allant de 5 000 à 10 000 euros.
L’assureur gestionnaire est généralement celui de l’occupant du local concerné, avec des exceptions, notamment selon l’occupation et l’assurance du logement. Il serait donc trompeur d’affirmer que la compagnie du responsable ou celle de l’immeuble paie toujours directement toutes les victimes.
La convention simplifie les relations professionnelles sans remplacer votre contrat ni déterminer à elle seule la responsabilité civile. Pour Camille, l’interlocuteur qui pilote le dossier peut ainsi être différent de celui qui supportera finalement certaines dépenses après application des règles de recours.
Coordonner les démarches avec le syndic et les autres occupants
Lorsqu’une colonne collective est suspectée, le syndic doit être averti pour organiser les vérifications et mobiliser, si nécessaire, l’assurance de l’immeuble. Le règlement de copropriété et la fonction du réseau aident à déterminer son statut ; un conduit traversant un appartement n’est pas nécessairement privatif.
Les modalités de recherche peuvent également dépendre du lieu de l’intervention et de son caractère destructif. Avant d’autoriser l’ouverture d’une dalle ou d’une paroi, faites préciser qui commande les travaux, qui avance le coût et auprès de quel assureur la dépense sera présentée.
Chaque occupant touché doit signaler ses propres dommages à sa compagnie, même si le syndic centralise les informations techniques. Un diagnostic commun évite les interventions contradictoires, mais il ne remplace pas l’inventaire des pertes dans chaque logement.
Une personne hébergée ne doit pas non plus présumer que tous ses effets personnels sont couverts par le contrat de l’hébergeant. Ce point peut être vérifié en consultant les questions relatives à l’assurance lorsqu’on est hébergé gratuitement, puis en interrogeant les compagnies concernées.
La bonne coordination consiste à centraliser les faits techniques, sans confondre les contrats ni les intérêts de chacun. Une fois les interlocuteurs identifiés, la qualité de l’évaluation devient déterminante pour financer les travaux.
Expertise d’assurance et indemnisation : faire évaluer les pertes et préparer les travaux
Présenter un dossier exploitable lors de l’évaluation
L’expertise d’assurance n’est pas systématique : une compagnie peut traiter un dossier sur photographies, devis ou visite à distance. Lorsque les dommages sont importants, évolutifs ou discutés, elle peut mandater un professionnel pour examiner les causes, vérifier les postes réclamés et chiffrer les conséquences.
Préparez un inventaire indiquant, pour chaque bien, sa description, son ancienneté, son état avant l’incident et son coût de remplacement. Les factures sont utiles, mais des photographies antérieures, références de produits, justificatifs de paiement ou devis comparables peuvent également étayer une demande.
Camille présente ainsi la facture du meuble atteint, des photographies du parquet avant l’événement et deux propositions de remise en état. Elle signale aussi une plinthe récemment décollée : les conséquences peuvent apparaître progressivement, ce qui justifie de compléter l’inventaire sans attendre une aggravation massive.
Lors de la visite, demandez que les surfaces et les matériaux retenus soient clairement identifiés. Une évaluation détaillée se discute plus efficacement qu’un montant forfaitaire inexpliqué, notamment si une reprise partielle ne permet pas de retrouver une finition cohérente.
Vérifier franchise, vétusté et calendrier de règlement
Le calcul dépend des garanties souscrites, des plafonds et du mode de valorisation. Une indemnité peut être versée d’abord après déduction de vétusté, puis complétée sur présentation de justificatifs dans les conditions du contrat ; la mention « valeur à neuf » ne signifie pas toujours un versement intégral immédiat.
Avec une franchise absolue de 250 euros et 2 000 euros de dommages garantis, le règlement serait de 1 750 euros avant d’éventuels autres ajustements. Une franchise relative fonctionne autrement : lorsque le seuil prévu est dépassé, elle n’est normalement pas déduite, selon les modalités contractuelles.
La présence d’un tiers responsable ne suffit pas à garantir l’absence de reste à charge dans tous les cas. Demandez comment une éventuelle franchise sera traitée et si un recours peut permettre sa récupération ; ne déduisez pas la réponse du seul montant du dossier.
Pour les prochains exercices, il peut être utile d’examiner les possibilités de réduire sa franchise auprès de son assureur actuel. Une modification négociée après l’incident n’a toutefois pas vocation à changer rétroactivement les conditions applicables à celui-ci.
Il n’existe pas de délai légal général de trente jours pour régler tout dégât des eaux ordinaire. Consultez les échéances du contrat et demandez un calendrier écrit ; si le logement est inhabitable, sollicitez également une avance ou les prestations d’assistance prévues.
Organiser la réparation des dommages et contester une offre insuffisante
Avant de repeindre ou de reposer un sol, faites vérifier le séchage des supports. Enfermer l’humidité sous un revêtement peut favoriser les moisissures et provoquer de nouvelles dégradations ; l’arrêt de la fuite et la fin de l’assèchement sont deux étapes différentes.
Si vous souhaitez réaliser vous-même une partie des travaux, obtenez un accord écrit sur les fournitures, le chiffrage retenu et les justificatifs attendus. Ne présumez pas qu’une main-d’œuvre personnelle sera remboursée comme la facture d’une entreprise.
En cas de désaccord, demandez les bases du calcul et transmettez une contestation argumentée, accompagnée de devis comparables. Une contre-expertise reste possible, mais ses honoraires et ceux d’un éventuel tiers expert doivent être examinés à l’avance : leur remboursement n’est pas automatique.
Adressez ensuite, si nécessaire, une réclamation écrite au service compétent. La Médiation de l’Assurance peut être saisie selon ses conditions de recevabilité, notamment après deux mois suivant la première réclamation écrite ; surveillez parallèlement les délais de prescription, généralement biennaux en assurance.
La réparation des dommages doit correspondre à des pertes démontrées et à des travaux techniquement justifiés. Conservez donc les échanges, accords, factures et relevés d’humidité jusqu’au règlement complet et à la réception des interventions.
Faut-il attendre de connaître l’origine exacte avant de déclarer les dégâts ?
Non. Signalez les dommages dès leur découverte, dans le délai prévu au contrat, en présentant l’origine comme présumée si nécessaire. Vous pourrez transmettre ensuite le rapport technique et les devis.
L’assurance rembourse-t-elle la réparation du tuyau encastré ?
Pas systématiquement. La réparation de l’élément défectueux est souvent distincte de la couverture des conséquences, de la recherche et des ouvertures nécessaires. Demandez une confirmation écrite pour chaque poste du devis.
Peut-on faire intervenir un plombier avant le passage de l’expert ?
Oui, lorsqu’il faut arrêter un écoulement ou limiter les dommages. Photographiez les lieux avant et après, conservez les pièces utiles lorsque c’est possible et demandez une facture détaillée. Pour les travaux définitifs non urgents, sollicitez les instructions de l’assureur.
Que faire si le voisin refuse de remplir un constat amiable ?
Déclarez seul les faits à votre assureur avec les photographies et les coordonnées disponibles. Le constat amiable facilite les échanges, mais l’absence de signature du voisin ne doit pas bloquer votre signalement.
Une surconsommation d’eau peut-elle être remboursée ?
Son remboursement par l’assurance dépend d’une garantie spécifique. Un dispositif légal de plafonnement de la facture peut aussi s’appliquer à certaines fuites après compteur dans un local d’habitation, sous conditions. Contactez rapidement le service des eaux et conservez l’attestation de réparation.